Rozdawane klientom artykuły reklamowe z logo to dla VAT nieodpłatne przekazanie towarów, które co do zasady trzeba opodatkować, jeśli przy zakupie przysługiwało odliczenie VAT. Wyjątkiem są prezenty o małej wartości – do 20 zł netto za sztukę bez ewidencji albo do 100 zł netto rocznie na osobę z ewidencją – oraz próbki. Liczy się wartość, ewidencja i związek z działalnością, a nie samo logo, dlatego warto policzyć VAT jeszcze przed zamówieniem.
Spis treści
- Kiedy przekazanie gadżetu jest opodatkowane VAT
- Czym są prezenty o małej wartości w rozumieniu ustawy o VAT?
- Czy gadżety reklamowe o wartości powyżej 20 zł podlegają VAT?
- Jak prowadzić ewidencję obdarowanych?
- Limit 100 zł liczy się na osobę, a nie na firmę
- Co, jeśli limit 100 zł zostanie przekroczony w trakcie roku?
- Czy gadżety z logo firmy są traktowane inaczej niż prezenty bez logo?
- Ulotki, katalogi i foldery – materiały bez wartości użytkowej
- Czy próbki produktów podlegają VAT?
- Zestawy upominkowe – liczy się cały zestaw czy jego elementy?
- Gadżety dla pracowników a VAT
- Czy można odliczyć VAT przy zakupie gadżetów reklamowych?
- Przykłady: długopis, powerbank, zestaw premium
- Jak udokumentować przekazanie opodatkowane VAT
- Jak zaplanować kampanię z gadżetami pod kątem VAT
Kiedy przekazanie gadżetu jest opodatkowane VAT
Przekazanie gadżetu jest opodatkowane, jeśli przy jego zakupie firmie przysługiwało – choćby częściowo – prawo do odliczenia VAT. Wynika to z art. 7 ust. 2 ustawy o VAT, który zrównuje nieodpłatne przekazanie towarów należących do przedsiębiorstwa z ich sprzedażą. Co istotne, nie ma znaczenia, czy firma faktycznie z odliczenia skorzystała – liczy się samo prawo. Ustawa przewiduje jednak dwa wyjątki z art. 7 ust. 3: prezenty o małej wartości i próbki, przekazywane na cele związane z działalnością gospodarczą. W praktyce większość akcji z gadżetami za kilka złotych, takich jak tanie gadżety reklamowe z logo rozdawane na stoisku, mieści się w pierwszym wyjątku.
Czym są prezenty o małej wartości w rozumieniu ustawy o VAT?
Prezenty o małej wartości to towary przekazywane jednej osobie, które mieszczą się w jednym z dwóch limitów z art. 7 ust. 4 ustawy o VAT. Pierwszy: jednostkowa cena nabycia (lub koszt wytworzenia) nie przekracza 20 zł netto – wtedy nie trzeba prowadzić żadnej ewidencji. Drugi: łączna wartość prezentów dla jednej osoby nie przekracza 100 zł netto w roku podatkowym, a firma prowadzi ewidencję pozwalającą ustalić tożsamość obdarowanych. Obie kwoty obowiązują od 1 stycznia 2021 r. i liczy się je netto, według wartości z dnia przekazania. Przykład: gadżety na konferencje w postaci kompletu notes i długopis za 20 zł netto można wręczyć uczestnikom bez ewidencji i bez VAT.
Czy gadżety reklamowe o wartości powyżej 20 zł podlegają VAT?

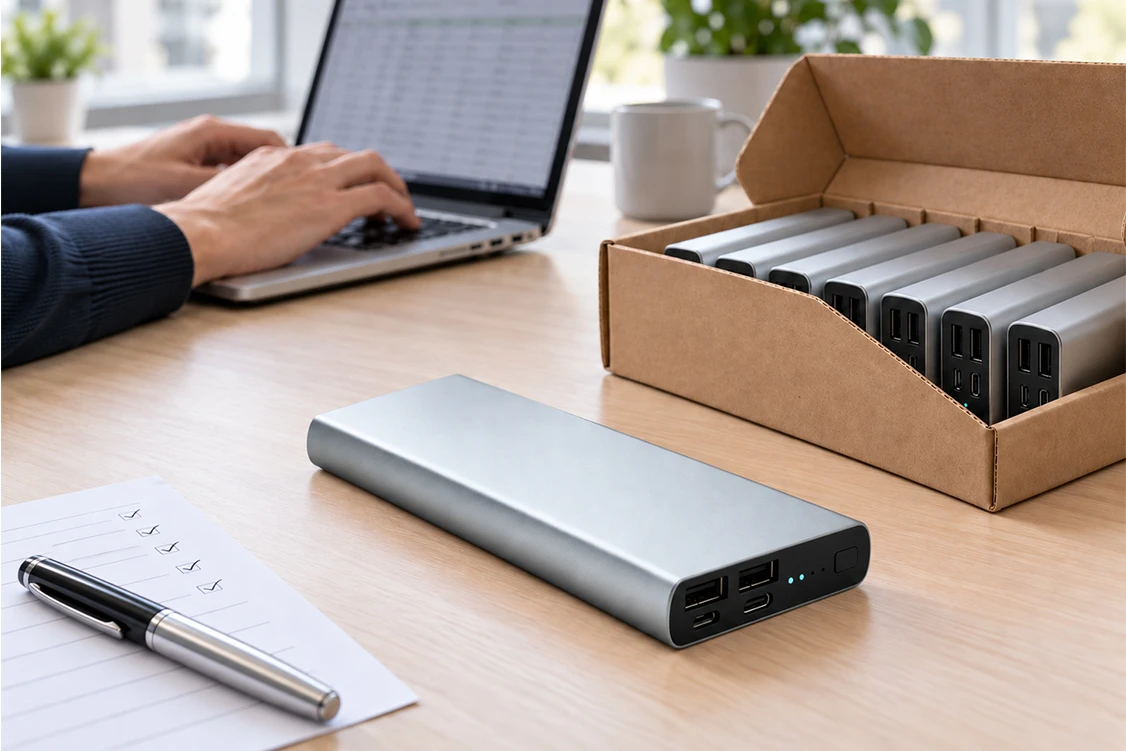
Gadżet droższy niż 20 zł netto jest opodatkowany tylko wtedy, gdy firma nie prowadzi ewidencji obdarowanych albo gdy łączna wartość prezentów dla danej osoby przekroczy w roku 100 zł netto. Prezent kosztujący ponad 100 zł netto nie mieści się w żadnym limicie, więc VAT trzeba naliczyć zawsze. Dobrze widać to na przykładzie elektroniki: powerbank 10 000 mAh z aluminium z recyklingu o wymiarach 64 × 143 × 15 mm kosztuje około 54 zł netto. Wręczony klientowi bez ewidencji wymaga naliczenia VAT, a wpisany do ewidencji – nie, o ile ta osoba nie dostała w tym roku innych prezentów. Ta sama zasada dotyczy każdego modelu z kategorii power bank z logo w cenie od 20 do 100 zł.
Jak prowadzić ewidencję obdarowanych?
Przepisy nie narzucają ani formy, ani wzoru ewidencji – wymagają tylko, żeby pozwalała ustalić tożsamość obdarowanych osób. Można ją prowadzić na papierze, w arkuszu kalkulacyjnym lub w systemie księgowym, najlepiej osobno dla każdego roku. W praktyce przyjmuje się, że powinna zawierać co najmniej:
- liczbę porządkową i datę przekazania,
- rodzaj prezentu i jego wartość netto,
- imię i nazwisko obdarowanej osoby,
- nazwę firmy, w której pracuje, ewentualnie jej NIP.
Przy wysyłkach do klientów wystarczy imienna lista adresatów. Na stoisku targowym trudniej o identyfikację, dlatego droższe gadżety warto wydawać za wizytówkę lub po rejestracji.
Limit 100 zł liczy się na osobę, a nie na firmę
Limit 100 zł dotyczy każdej obdarowanej osoby osobno, a nie firmy, w której ta osoba pracuje. Przepis mówi o towarach przekazywanych „jednej osobie”, a takie rozumienie potwierdził Trybunał Sprawiedliwości UE w wyroku z 15 kwietnia 2010 r. w sprawie C-581/08 (EMI Group). Przykład: osiem prezentów po 90 zł netto wysłanych imiennie do członków zarządu i dyrektorów jednego kontrahenta i ujętych w ewidencji nie wymaga naliczenia VAT, mimo że spółka otrzymała łącznie upominki za 720 zł. Warunkiem jest to, żeby każdy prezent był przypisany konkretnej osobie, a nie przekazany firmie jako całości, na przykład jako jedna paczka „dla działu zakupów”.
Co, jeśli limit 100 zł zostanie przekroczony w trakcie roku?
Przepisy nie rozstrzygają tego wprost, dlatego najbezpieczniej przyjąć ostrożne podejście: VAT nalicza się od całego prezentu, którym przekroczono limit, bez korygowania wcześniejszych, nieopodatkowanych wydań. Przykład: kontrahent dostał już w tym roku prezenty za 80 zł netto ujęte w ewidencji, a firma chce mu przekazać kolejny za 50 zł. Choć 20 zł z tej kwoty mieściłoby się w limicie, przepisy nie przewidują dzielenia wartości jednego towaru, więc VAT trzeba policzyć od całych 50 zł. Inaczej jest z gadżetami do 20 zł: tej samej osobie można ich przekazać dowolnie wiele bez VAT, jeśli nie są wliczane do ewidencji prowadzonej dla limitu 100 zł.
Czy gadżety z logo firmy są traktowane inaczej niż prezenty bez logo?
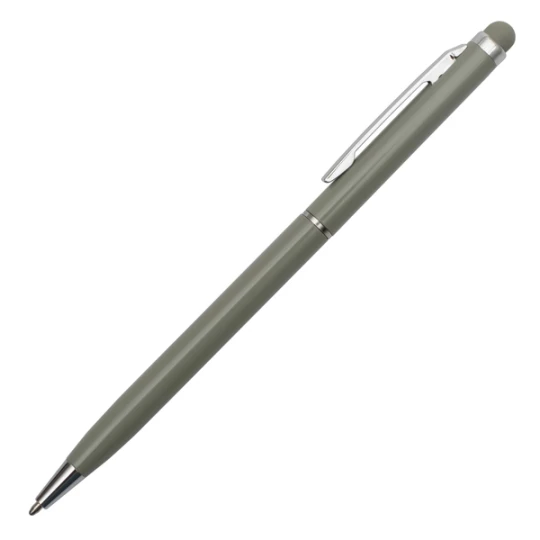
W VAT nie – o opodatkowaniu decydują wartość, ewidencja i związek z działalnością, a obecność logo nie zmienia limitów 20 zł i 100 zł. Logo ma natomiast duże znaczenie w podatkach dochodowych, gdzie pomaga odróżnić koszt reklamy od niepodlegającej odliczeniu reprezentacji. Przykładem są długopisy z logo: metalowy długopis z rysikiem i grawerem z aluminium kosztuje około 1 zł netto, więc jego rozdanie nie podlega VAT niezależnie od tego, czy ma logo. Ten sam długopis bez znakowania również zmieściłby się w limicie, ale z punktu widzenia podatku dochodowego trudniej byłoby wykazać jego reklamowy charakter.
Ulotki, katalogi i foldery – materiały bez wartości użytkowej
Materiały reklamowe, które nie mają dla odbiorcy wartości użytkowej, w ogóle nie podlegają VAT przy przekazaniu, niezależnie od ich ceny. Chodzi przede wszystkim o ulotki, katalogi, foldery, cenniki, prospekty i broszury z ofertą. Odbiorca nie może z nich skorzystać inaczej niż jako źródła informacji o produktach firmy, więc ich wręczenie nie jest dostawą towaru do konsumpcji. Granica przebiega tam, gdzie przedmiot zaczyna służyć do czegoś więcej: kalendarz, notes z logo czy podkładka pod mysz mają wartość użytkową, więc obowiązują dla nich zasady prezentów o małej wartości. Przy drogich, wydawanych imiennie katalogach premium warto potwierdzić ich charakter z księgową.
Czy próbki produktów podlegają VAT?
Próbki nie podlegają VAT, jeśli spełniają definicję z art. 7 ust. 7 ustawy o VAT, niezależnie od liczby odbiorców i bez ewidencji. Próbka to identyfikowalna jako taka niewielka ilość produktu lub jego egzemplarz, pozwalająca ocenić cechy i właściwości produktu w końcowej postaci. Musi być przekazana w ramach promocji i nie może zasadniczo zaspokajać potrzeb odbiorcy, chyba że jest to nieodzowny element promocji. Ważne rozróżnienie: próbką jest produkt z własnej oferty firmy, na przykład saszetka kawy palarni czy tester kosmetyku. Kubek czy długopis z logo rozdawany przez tę samą palarnię nie jest próbką, tylko gadżetem, i podlega limitom prezentów o małej wartości.
Zestawy upominkowe – liczy się cały zestaw czy jego elementy?

Najbezpieczniej przyjąć wartość całego zestawu, bo to on jest przekazywany jednej osobie jako prezent. W praktyce spotyka się także stanowisko, prezentowane m.in. przez serwis Gofin, że zestaw w zbiorczym opakowaniu nie podlega VAT, jeśli cena jednostkowa netto każdego z jego elementów nie przekracza 20 zł. To korzystniejsza interpretacja, ale przed jej zastosowaniem warto ją potwierdzić z księgową. Przy droższych kompletach dylemat znika: zestaw prezentowy z termosem, notatnikiem i długopisem kosztuje około 200 zł netto, więc przekracza limit 100 zł niezależnie od podejścia. Tak samo trzeba liczyć zestawy upominkowe dla kontrahentów wręczane na koniec roku.
Gadżety dla pracowników a VAT
Limity prezentów o małej wartości formalnie obejmują też pracowników, ale w praktyce organy podatkowe często podważają ich zastosowanie. Wyjątek z art. 7 ust. 3 wymaga, by przekazanie następowało na cele związane z działalnością gospodarczą, a upominki dla zatrudnionych, na przykład z okazji świąt, organy zwykle uznają za cele osobiste pracowników. W takim przypadku VAT trzeba naliczyć nawet od prezentu za kilka złotych. Inaczej może wyglądać sytuacja gadżetów służących pracy, jak odzież z logo noszona na targach czy notesy używane na spotkaniach z klientami – tu związek z działalnością jest łatwiejszy do wykazania. Każdy taki przypadek warto ocenić osobno.
Czy można odliczyć VAT przy zakupie gadżetów reklamowych?
Tak – jeśli gadżety służą działalności opodatkowanej, firma może odliczyć VAT naliczony z faktury zakupu na ogólnych zasadach z art. 86 ust. 1 ustawy o VAT. Potwierdzają to interpretacje Dyrektora KIS, m.in. z 18 sierpnia 2017 r. (sygn. 0114-KDIP1-1.4012.235.2017.1.RR) i z 17 czerwca 2021 r. (sygn. 0114-KDIP4-2.4012.143.2021.2.WH), w których uznano wręczanie upominków klientom za działanie służące działalności gospodarczej. Odliczenie przy zakupie i ewentualny VAT należny przy wydaniu to dwie odrębne czynności: firma najpierw odlicza VAT od całej partii, a potem nalicza go tylko od tych sztuk, które nie zmieściły się w limitach prezentów o małej wartości.
Przykłady: długopis, powerbank, zestaw premium
Różnicę najlepiej widać na trzech typowych zamówieniach. Ceny są orientacyjne, netto za sztukę, a VAT liczony według stawki 23% od ceny nabycia.
| Gadżet | Cena | Nakład | Bez ewidencji | Z ewidencją |
|---|---|---|---|---|
| Metalowy długopis z rysikiem | około 1 zł | 500 szt. | bez VAT | bez VAT |
| Powerbank 10 000 mAh, aluminium | około 54 zł | 150 szt. | ok. 12 zł VAT na sztukę, razem ok. 1860 zł | bez VAT przy jednej sztuce na osobę |
| Zestaw termos, notatnik, długopis | około 200 zł | 25 szt. | ok. 46 zł VAT na sztukę, razem ok. 1150 zł | tak samo – powyżej 100 zł |
Jak udokumentować przekazanie opodatkowane VAT
Podstawą opodatkowania jest cena nabycia gadżetu bez VAT, określona na moment przekazania, a gdy jej nie ma – koszt wytworzenia (art. 29a ust. 2 ustawy o VAT). Nieodpłatnego przekazania nie dokumentuje się fakturą dla odbiorcy, tylko dokumentem wewnętrznym, na podstawie którego firma wykazuje VAT należny w swoim rozliczeniu. Warto dołączyć do niego listę wydanych sztuk i opis akcji. Jeśli prezenty trafiają do osób fizycznych, nie trzeba ich rejestrować na kasie fiskalnej: nieodpłatne przekazania towarów są zwolnione z ewidencji na kasie, obecnie do 31 grudnia 2027 r. Same gadżety mieszczące się w limitach nie wymagają żadnego dokumentu poza ewidencją obdarowanych.
Jak zaplanować kampanię z gadżetami pod kątem VAT
Decyzję „ewidencja czy VAT” najlepiej podjąć przed zamówieniem, bo wynika z ceny jednostkowej i liczby obdarowanych osób. Gadżety do 20 zł netto rozdawaj masowo bez formalności. Przy upominkach od 20 do 100 zł zaplanuj imienną listę odbiorców i pilnuj rocznej sumy na osobę. Prezenty powyżej 100 zł wlicz do budżetu razem z VAT należnym albo ogranicz ich liczbę do najważniejszych kontrahentów. Osobno oceń prezenty dla pracowników. Artykuł przedstawia ogólne zasady i nie stanowi porady prawnej ani podatkowej – ocenę konkretnej akcji warto skonsultować z księgową, doradcą podatkowym lub działem prawnym.